01
Situation einordnen
Beantworte einige kurze Fragen zu deinem Beruf, deiner Versicherung und deinen Wünschen.
Finde in wenigen Schritten heraus, welche private Krankenversicherung zu dir passt – mit persönlicher Analyse statt Tarif-Dschungel.
Wenige Angaben genügen. Den komplizierten Teil übernehmen unsere spezialisierten Berater.
Beantworte einige kurze Fragen zu deinem Beruf, deiner Versicherung und deinen Wünschen.
Wir vergleichen geeignete PKV-Tarife nach Leistung, Beitrag und langfristiger Perspektive.
Du erhältst eine verständliche Empfehlung und entscheidest ganz in Ruhe – ohne Abschlussdruck.
Die gesetzliche Krankenversicherung bietet eine wichtige Grundversorgung. Gleichzeitig ist ihr Leistungsrahmen an das Wirtschaftlichkeitsgebot gebunden – und damit bewusst begrenzt.
Beide helfen, wenn du krank bist. Der große Unterschied ist, wer den Inhalt bestimmt.
Der Gesetzgeber legt fest, was notwendig und wirtschaftlich ist. Diese Regeln können sich ändern.
Beim Abschluss entscheidest du, welche Leistungen dein Tarif enthalten soll. Sie werden vertraglich festgehalten.
Welche Leistungen enthalten sind, hängt immer vom gewählten PKV-Tarif ab.
Nicht der billigste Tarif ist automatisch der beste. Entscheidend ist, welche Versorgung und welche langfristige Planung wirklich zu dir passen.
Leistungen, Beiträge und langfristige Entwicklung werden gemeinsam und transparent gegenübergestellt.
Je nach Tarif können freie Arztwahl, Spezialisten und hochwertige Diagnostik vertraglich abgesichert werden.
Klicke auf einen Bereich und sieh sofort, wo die GKV begrenzt ist und welche Mehrleistungen ein guter PKV-Tarif bieten kann.
Die GKV zahlt einen festen Zuschuss zur Regelversorgung. Hochwertige Implantate oder aufwendiger Zahnersatz können einen hohen Eigenanteil verursachen.
Je nach Tarif können hohe Prozentsätze für Implantate, Inlays und Zahnersatz versichert werden – mit klar geregelten Leistungen.
Leistungen unterscheiden sich je nach PKV-Tarif. Erstattungsgrenzen, Zahnstaffeln und Wartezeiten werden im persönlichen Vergleich geprüft.
Bei deiner Krankenversicherung zählt auch, wie sich der Beitrag entwickelt. Im gezeigten Zeitraum stieg der Durchschnittsbeitrag der HanseMerkur langsamer als der GKV-Durchschnitt.
2019–2024 · 5 Jahre
Historische Durchschnittswerte bis 2024. Sie beschreiben keine individuelle Tarifentwicklung und sagen nichts über die künftige Entwicklung oder die absolute Beitragshöhe aus.
Durchschnittsbeiträge je versicherter Person laut veröffentlichter Auswertung von versichert.richtig auf Basis von KV.Guru, Datenstand 2024, dort abgerufen am 17.09.2026. HanseMerkur: Gesellschaftsdurchschnitt über alle Vollversicherungstarife. Veränderungen der Versichertenstruktur können die Werte beeinflussen. Die jüngsten Anpassungen 2025/2026 sind in dieser historischen Reihe nicht enthalten.
Jährlicher Anstieg als geometrischer Durchschnitt: (1 + Gesamtanstieg) hoch (1 / Anzahl Jahre) − 1. Die Prozentpunkt-Differenz vergleicht die angezeigten Jahresraten. Ein geringerer Anstieg bedeutet nicht automatisch einen niedrigeren persönlichen Beitrag.
Veröffentlichte Daten und alle Zeiträume ansehen ↗Erhalte in wenigen Sekunden eine erste Orientierung. Für einen echten PKV-Beitrag folgt anschließend der persönliche Tarifvergleich.
Keine Gesundheitsdaten erforderlich.
Dauert nur wenige Sekunden · keine Gesundheitsdaten
Prüfe links kurz deine Angaben und klicke anschließend auf „Jetzt kostenlos berechnen“.
Modellrechnung 2027 mit 6.375 € monatlicher BBG und 2,9 % durchschnittlichem Zusatzbeitrag. Die kassenindividuellen Werte können abweichen. Rechengrößen vorbehaltlich der abschließenden Zustimmung des Bundesrats.
Deine Anfrage ist bei uns angekommen. Ein PKV-Experte meldet sich in Kürze bei dir.
Hinter experten-pkv.de steht die Fondsakademie GmbH. Seit über 30 Jahren begleiten wir Menschen bei wichtigen finanziellen und versicherungsbezogenen Entscheidungen. Mehr als 1.000 Kundinnen und Kunden haben wir bereits erfolgreich beraten.
Unser Anspruch: keine Tarifempfehlung von der Stange, sondern eine verständliche Analyse, die Leistungen, Beitrag und deine langfristigen Ziele zusammenbringt.
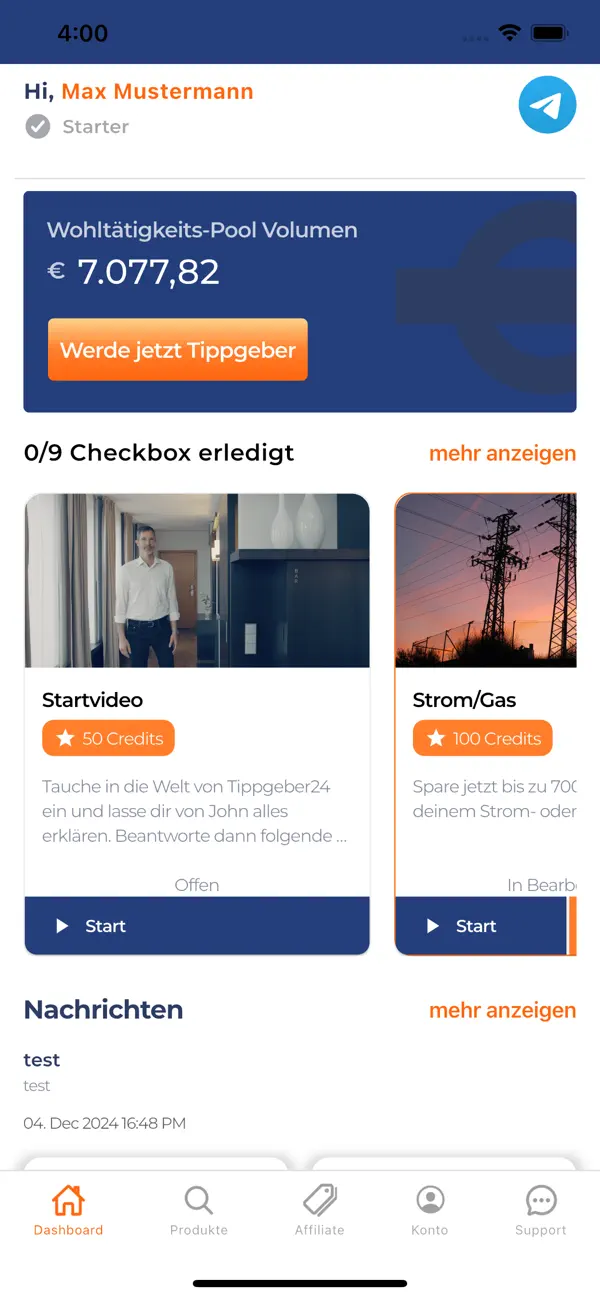
Versicherungen, Strom und Gas: Verwalte deine Verträge digital und entdecke, wo du sparen kannst. Je nach deinen bisherigen Tarifen sind mehrere Hundert Euro Ersparnis im Jahr möglich.
Teile Tippgeber24 mit Freunden und Bekannten. Erfolgreiche Empfehlungen können dir bares Geld bringen – auch als monatlich wiederkehrende Vergütung, abhängig vom vermittelten Produkt und den Vergütungsbedingungen.
Ersparnisse hängen von bestehenden Verträgen, Verbrauch und verfügbaren Tarifen ab. Kein garantierter Sparbetrag. *Willkommensbonus ist eine Aktion der Tippgeber24 (Be Rich Company GmbH); Teilnahmevoraussetzungen, Auszahlungsbedingungen und Aktionszeitraum findest du in der Tippgeber24-App. Anbieter: Be Rich Company GmbH. Für Zusatzangebote und das Empfehlungsprogramm gelten die jeweiligen Kosten- und Vergütungsbedingungen.
Hier findest du die wichtigsten Antworten kurz und verständlich zusammengefasst.
Die Leistungen der gesetzlichen Krankenversicherung müssen ausreichend, zweckmäßig und wirtschaftlich sein und dürfen das Maß des Notwendigen nicht überschreiten. Die GKV bietet damit eine gesetzlich definierte Grundversorgung. In der PKV richtet sich der Leistungsumfang dagegen nach dem gewählten Tarif und den dort vereinbarten Bedingungen.
Grundsätzlich können Selbstständige, Freiberufler und Beamte in die PKV wechseln. Angestellte benötigen 2027 regelmäßig ein Jahresbrutto oberhalb der Versicherungspflichtgrenze von 84.150 € beziehungsweise 7.012,50 € monatlich. Für Studierende und besondere Beschäftigungssituationen gelten zusätzliche Voraussetzungen.
Ja. Angestellte erhalten grundsätzlich einen Arbeitgeberzuschuss zur privaten Kranken- und Pflegeversicherung. Der Arbeitgeber übernimmt in der Regel bis zur Hälfte des zuschussfähigen Beitrags, höchstens jedoch den jeweils geltenden gesetzlichen Höchstzuschuss.
Ein Teil des PKV-Beitrags fließt in Alterungsrückstellungen. Zusätzlich können Beitragsentlastungstarife für das Rentenalter vereinbart werden. Trotzdem können Beiträge steigen, etwa durch höhere Behandlungskosten. Deshalb prüfen wir neben dem heutigen Preis auch Tarifqualität, Selbstbeteiligung und langfristige Planung.
Bei einer anonymen beziehungsweise pseudonymisierten Risikovoranfrage werden gesundheitliche Angaben zunächst ohne direkt zuordenbare Personendaten bei ausgewählten Versicherern geprüft. So lässt sich vor einem regulären Antrag einschätzen, ob eine normale Annahme, ein Risikozuschlag oder eine Leistungseinschränkung zu erwarten ist.